Schneider Electric, demir çelik sektörünün karbondan arınma, elektrifikasyon ve verimlilik ekseninde değişen rekabet koşullarını değerlendirmek üzere sektör liderlerini bir araya getirdi. HBR Türkiye moderasyonunda gerçekleştirilen toplantının öne çıkan mesajlarından biri, düşük karbonlu üretime geçişin tek başına bir teknoloji yatırımı olarak ele alınamayacağıydı. Enerji altyapısından hammadde güvenliğine, veriden organizasyon yapısına kadar bütün değer zincirini kapsayan bu dönüşüm, giderek daha fazla bir rekabetçilik meselesine dönüşüyor.
Demir çelik sektörü, Çin kaynaklı fiyat baskısı, korumacı ticaret politikaları, Avrupa Birliği’nin Sınırda Karbon Düzenleme Mekanizması (SKDM), enerji maliyetleri ve jeopolitik belirsizliklerin etkisi altında yeniden şekilleniyor. Buna karşılık elektrifikasyon, otomasyon, veri analitiği ve yapay zekâ yeni verimlilik olanakları sunuyor.
Bu ortamda sektörün gündemi yalnızca kapasite artışıyla sınırlı değil. Mevcut kapasitenin daha verimli yönetilmesi, düşük karbonlu üretime geçişin finanse edilmesi ve uluslararası pazarlardaki konumun korunması aynı anda ele alınan başlıklar arasında. Yüksek sermaye gerektiren ve uzun ömürlü tesislerin ağırlıkta olduğu sektörde, mevcut varlıklardan aşamalı olarak daha fazla değer üretmek de dönüşümün önemli boyutlarından biri haline geliyor.
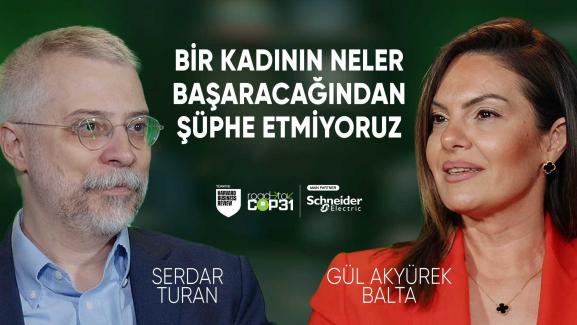
Bu gündemi değerlendirmek üzere düzenlenen “Demir Çeliğin Geleceği: Dekarbonizasyon, Elektrifikasyon ve Verimlilik” başlıklı yuvarlak masa toplantısı, Harvard Business Review Türkiye ve Schneider Electric iş birliğinde sektörün üst düzey yöneticilerini bir araya getirdi. Toplantının moderasyonunu HBR Türkiye Genel Yayın Yönetmeni Serdar Turan, açılışını ise Schneider Electric Türkiye ve Orta Asya Güç Sistemleri Genel Müdür Yardımcısı İlker Karabulut üstlendi.
Karbon Azaltımında Bütünsel Dönüşüm
Enerji yönetimi, elektrifikasyon ve düşük karbonlu enerji kaynaklarına geçiş, demir çelik sektöründe emisyonların azaltılması açısından önemli bir dönüşüm alanı oluşturuyor. Ancak toplantıda vurgulandığı gibi, karbonun rolü her üretim rotasında aynı değil. Bazı üretim süreçlerinde karbon yalnızca enerji tüketiminden kaynaklanan bir emisyon değil, üretimin doğrudan bir parçası. Bu nedenle karbon yoğunluğunu azaltma yol haritası; enerji kaynağının yanı sıra üretim rotası, kullanılan hammadde ve süreç verimliliğini de kapsayan daha geniş bir çerçeve gerektiriyor.
Bu çerçeve, her tesis için aynı dönüşüm yolunun geçerli olmayacağını da gösteriyor. Elektrifikasyon, düşük karbonlu enerji ve enerji verimliliği önemli kazanımlar sağlayabilirken, farklı üretim rotalarının teknik özellikleri ve hammadde gereksinimleri dönüşüm seçeneklerini çeşitlendiriyor. Ürünlerin gömülü emisyonlarının ölçüldüğü ve karbonun fiyatlandığı yeni ticaret düzeninde SKDM de yalnızca bir uyum konusu olmaktan çıkarak yatırım kararlarını ve rekabet gücünü etkileyen bir başlığa dönüşüyor.
Dolayısıyla sektör açısından tek bir “sıfır karbon” hedefinden çok, farklı dönüşüm araçlarının birlikte değerlendirildiği bir yol haritası öne çıkıyor. Mevcut tesis yapıları, üretim rotaları, enerji altyapısı, yeşil hidrojenin erişilebilirliği ve yatırımların ölçeği bu yol haritasının hızını ve kapsamını etkiliyor. Enerji ve süreç verimliliğinde bugün atılabilecek adımlar ise daha uzun vadeli dönüşüm yatırımlarıyla birlikte ilerleyebilecek önemli alanlardan birini oluşturuyor.
Dönüşümün Ortak Paydası Verimlilik
Yuvarlak masa tartışmasının en güçlü ortak paydalarından biri verimlilik oldu. Enerji, su, hammadde, işgücü, kalite ve zaman birbirinden bağımsız alanlar değil, aynı üretim sisteminin bağlantılı girdileri. Birindeki kayıp, diğer alanlarda maliyet veya emisyon artışı olarak karşılık bulabiliyor. Bu nedenle ton başına enerji tüketiminin yanı sıra süreç verimliliğinin bütününe bakmak giderek daha anlamlı hale geliyor.
Ölçek ekonomisinin belirleyici olduğu sektörde enerji tüketimi, duruş süresi veya fire oranındaki sınırlı iyileşmeler dahi önemli sonuçlar yaratabiliyor. Tüketimlerin süreç seviyesinde izlenmesi, sapmaların görünür hale getirilmesi ve doğru performans kriterlerinin oluşturulması bu noktada önemli araçlar olarak öne çıkıyor. Ölçüm, yalnızca performansı kayıt altına alan bir unsur olmaktan çıkarak operasyonel davranışı etkileyen bir yönetim mekanizmasına dönüşebiliyor.
Elektrifikasyon Enerji Sisteminden Bağımsız Değil
Doğal gaz kullanılan süreçlerin elektrikleştirilmesi, doğrudan emisyonların azaltılması açısından önemli seçeneklerden biri. Ancak elektrifikasyon, enerji denklemindeki tüm sorunları kendiliğinden ortadan kaldırmıyor. Elektriğin maliyeti, arz sürekliliği ve üretildiği kaynağın karbon yoğunluğu, elde edilecek çevresel ve ekonomik fayda üzerinde belirleyici olabiliyor.
Bu nedenle tesis içindeki dönüşüm, enerji sistemindeki dönüşümden ayrı düşünülemiyor. Şirketler yenilenebilir enerji yatırımlarıyla kendi enerji kaynaklarını çeşitlendirebilir; ancak şebekenin kapasitesi ve elektriğin karbon yoğunluğu, tek başlarına değiştiremeyecekleri daha geniş bir enerji sistemine bağlı. Benzer bir durum yeşil hidrojen için de geçerli. Tesisleri hidrojene hazır hale getirmek geleceğe dönük bir seçenek yaratırken, temiz hidrojenin rekabetçi maliyetlerle kullanılabilmesi için yeterli ölçekte düşük karbonlu elektrik arzının oluşması gerekiyor.
Veri Görünürlüğü Olmadan Optimizasyon Zorlaşıyor
Üretim tesislerinde sensör, sayaç ve otomasyon sistemlerinin yaygınlaşması büyük miktarda veri oluşturuyor. Fakat katılımcıların da belirttiği gibi daha fazla veriye sahip olmak her zaman daha iyi karar almak anlamına gelmiyor. Farklı sistemler arasında veri akışı sağlanamadığında veya ölçümler ortak bir iş hedefiyle ilişkilendirilmediğinde veri yeni bir karmaşıklık katmanına dönüşebiliyor.
Asıl mesele, üretim sahasında olup bitenin görünür hale gelmesi ve bu bilginin karar süreçlerine taşınabilmesi. Operasyon teknolojileriyle kurumsal sistemler arasındaki bağlantı güçlendikçe enerji tüketimi, üretim performansı, bakım ve kalite birlikte değerlendirilebiliyor; hatalar daha erken fark edilebiliyor, müdahale süreleri kısalabiliyor. Otomasyon da süreç optimizasyonu için daha tutarlı veri üreten bir altyapı işlevi görüyor.
Yapay Zekânın Değeri Karar Hızında
Toplantıda yapay zekâ tartışmasının ana odak noktalarından biri teknolojinin hangi iş problemlerinde somut değer yaratabileceği oldu. Kalite kontrol, üretim planlama, enerji optimizasyonu, bakım ve raporlama bu açıdan öne çıkan kullanım alanları arasında. Saatler süren analizlerin kısaltılması, tekrarlayan işlerin otomatikleştirilmesi ve karar vericilere daha hızlı öneriler sunulması, kısa vadede değer yaratma potansiyeli taşıyan uygulamalara işaret ediyor.
Yapay zekâ yatırımlarının etkisi, enerji tüketimi, fire, plansız duruş ve kalite sapması gibi operasyonel göstergeler üzerinden takip edilebiliyor. Sınırları belirli kullanım senaryolarının pilot olarak denenmesi ve sonuç veren uygulamaların zaman içinde ölçeklendirilmesi, toplantıda öne çıkan yaklaşımlardan biriydi. Veri yönetişimi, siber güvenlik, çalışan yetkinlikleri ve değişim yönetimi ise bu yatırımların teknolojik boyutunu tamamlayan unsurlar olarak değerlendirildi.
Hammadde Güvenliği Dönüşümün Görünmeyen Boyutu
Türkiye’de hurdaya dayalı üretimin ağırlığı, çelik hurdasını stratejik bir girdi haline getiriyor. Avrupa’nın kendi düşük karbonlu üretim kapasitesini büyütmesi ve hurdayı içeride tutmaya yönelik politikalarının güçlenmesi Türkiye açısından yeni tedarik riskleri yaratabilir. Öte yandan tüm çelik türlerinin yalnızca hurdayla üretilememesi, nitelikli girdilere erişimin önemini koruyor.
Bu tablo, hammadde stratejisinin fiyat ve kalite kadar jeopolitik güvenilirlik, karbon yoğunluğu, izlenebilirlik ve düzenleyici kabul gibi kriterlerle birlikte değerlendirilmesini gerektiriyor. Enerji ve hammadde maliyetlerinin aynı anda baskı oluşturduğu bir ortamda, süreç verimliliği de doğrudan rekabetçilikle ilişkilendiriliyor.
Dönüşümle Gelen Ortak Çalışma Modeli
Toplantının sonunda belirginleşen ortak görüşlerden biri, sektörün karşı karşıya olduğu sorunların tek bir teknoloji ya da tek bir şirket tarafından ele alınamayacak kadar çok katmanlı olduğuydu. Üretim rotasından enerji altyapısına, otomasyondan hammadde tedarikine ve finansmana kadar uzanan bağımlılıklar; şirketler, teknoloji sağlayıcıları, enerji ekosistemi, finans kuruluşları ve kamu arasında daha yakın bir çalışma modelini gerekli kılıyor.
Finansman da dönüşümün hızını belirleyen başlıklardan biri. Yüksek sermaye gerektiren yatırımların hangi ölçekte ve hangi zamanlamayla hayata geçirilebileceği, teknik uygulanabilirlik kadar yatırımın geri dönüş süresi ve finansmana erişim koşullarıyla da ilişkili. Kamu tarafında enerji altyapısının güçlendirilmesi, emisyon ticaretinden sağlanacak gelirlerin sanayinin dönüşümünü desteklemesi ve uzun vadeli düzenleyici öngörü önem taşıyor.
Demir çelik sektörünün geleceğine ilişkin temel mesele, hangi teknolojinin seçileceğinden çok dönüşümün nasıl yönetileceği. Enerji yönetimi, elektrifikasyon, otomasyon, veri görünürlüğü ve süreç optimizasyonu çeliğin karbon sorununu tek başlarına çözmüyor; ancak şirketlerin mevcut tesislerini daha verimli işletmesine, kayıpları görünür hale getirmesine ve yatırım kararlarını daha güçlü verilerle desteklemesine yardımcı oluyor.
Düşük karbonlu üretime geçiş bu açıdan tek bir teknolojiye ya da nihai bir “sıfır karbon” hedefine indirgenemiyor. Sektörün dönüşümü; üretim rotası, enerji, hammadde, verimlilik ve finansmanın birlikte yönetildiği, daha dayanıklı ve rekabetçi bir sanayi modeline doğru uzun vadeli bir yeniden yapılanmayı ifade ediyor.